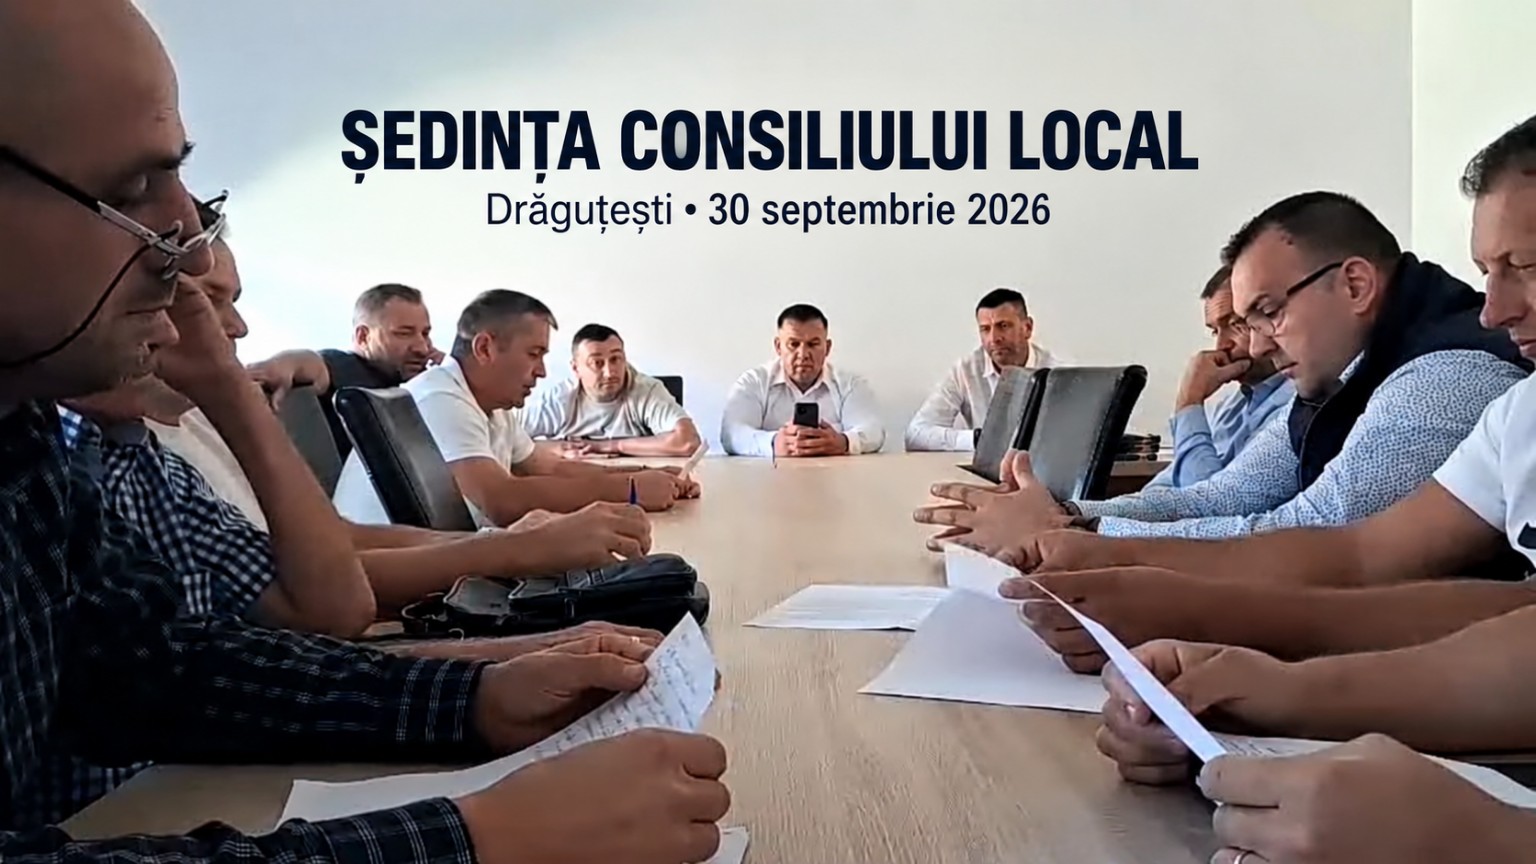
Mâine, 30 septembrie 2026, Consiliul Local al Comunei Drăguțești este convocat să dezbată trei proiecte de hotărâre, inițiate de primarul Popescu Dumitru-Ion. Două privesc investiții în infrastructura locală, iar al treilea, numirea unui administrator la societatea SPGC PRESTSERV SRL.
La prima vedere, sunt trei subiecte diferite. Documentele și istoricul administrativ arată însă că fiecare proiect are legături cu decizii, investiții ori probleme anterioare.
În ultimele zile, proiectul civic „Drăguțești – Timpul Prezent” a realizat audituri documentare pentru cele trei proiecte. Această prezentare reunește principalele constatări și întrebări, astfel încât locuitorii să înțeleagă ce se discută în ședință și ce aspecte necesită explicații suplimentare.
01 · Cele trei proiecte
PE SCURT: CELE TREI PROIECTE
| Proiect | Obiect | Valoare / măsură propusă |
|---|---|---|
| 1 | Extindere apă și canalizare | 847.915,61 lei cu TVA |
| 2 | Modernizarea drumurilor | 1.102.363,24 lei cu TVA |
| 3 | SPGC PRESTSERV SRL | Numirea administratorului |
1.950.278,85 lei este valoarea cumulată propusă pentru cele două investiții în infrastructură. Acestea sunt estimări din documentațiile tehnico-economice, nu sume deja cheltuite.
02 · Apă și canalizare
1. APĂ ȘI CANALIZARE: TREI AMPLASAMENTE, DOUĂ VARIANTE DE DEVIZ
Primul proiect urmărește extinderea rețelelor de alimentare cu apă și canalizare menajeră în Drăguțești, Iași-Gorj și Cârbești. DALI nr. 4/2026, realizat de VLADCONSULT SRL, prevede 651,88 m de rețea de apă și 652,20 m de canalizare, cămine, hidranți și armături, dar nu și branșamentele și racordurile individuale.
Semnal documentar: de ce apar două valori pentru aceeași investiție?
În mapa analizată există două variante de deviz pentru același scenariu: 839.554,51 lei și 847.915,61 lei, ambele cu TVA. Ultima este preluată în indicatorii propuși spre aprobare. În această variantă, componentele vizibile de construcții și montaj totalizează 649.700 lei, iar subtotalul afișat este de 659.700 lei: o diferență de 10.000 lei.
Această diferență nu dovedește cheltuieli nelegale. Ea impune identificarea și prezentarea devizului definitiv, cu totaluri reconciliate.
Auditul nu a identificat în mapa examinată confirmarea consultării operatorului regional ApaRegio pentru acest proiect. Lipsa documentului din mapa disponibilă nu demonstrează că această consultare nu a existat.
03 · Drumurile
2. DRUMURILE: ȘASE SECTOARE, PESTE UN MILION DE LEI
DALI nr. 3/2026, întocmit tot de VLADCONSULT SRL, propune modernizarea a 1.118 metri de drumuri pe șase sectoare.
| Sector | Lungime |
|---|---|
| DS Drăguțești, CF 40245/40288* | 305 m |
| DV4 Drăguțești | 153 m |
| DC64, tronson 2, Cârbești | 89 m |
| DV14 Cârbești | 226 m |
| DS14, tronson 1, Urechești | 180 m |
| DS Drăguțești, CF 37820 | 165 m |
* Identificator cadastral care necesită clarificare.
Semnal documentar: două valori pentru proiectul rutier
Proiectul de hotărâre, anexa indicatorilor și devizul scanat indică 1.102.363,24 lei cu TVA. Textul DALI menționează și 1.088.145,74 lei cu TVA. Diferența de 14.217,50 lei cu TVA corespunde unei diferențe de 11.750 lei fără TVA între valorile indicate pentru dirigenția de șantier.
Devizul general conține 854.000 lei fără TVA pentru construcții și montaj, dar în copia examinată costurile nu sunt individualizate pe fiecare drum. Pe DC64 Cârbești și DS14 Urechești sunt propuse carosabile de 3 metri, fără șanțuri; soluțiile trebuie explicate în raport cu traficul și scurgerea apelor.
04 · Utilități și asfalt
3. CONEXIUNEA DINTRE INVESTIȚII: UTILITĂȚI ȘI ASFALT
În Drăguțești, proiectul de apă și canalizare și documentația extinderii electrice fac trimitere la numerele cadastrale 40228 și 40245. Proiectul rutier menționează însă 40245/40288. Identitatea exactă a amplasamentelor trebuie clarificată prin planșe și extrase de carte funciară.
Pe DV14 Cârbești, CF 38705 figurează atât în documentația de apă și canalizare, cât și în cea rutieră. Simpla apariție a aceluiași număr cadastral nu dovedește suprapunerea fizică integrală sau dubla finanțare.
Documentația rutieră recomandă executarea intervențiilor subterane înainte de asfaltare. În copiile analizate nu a fost identificat un calendar comun al investițiilor sau o repartizare explicită a responsabilității pentru refacerea carosabilului după intervenții ulterioare. Cine coordonează șantierele și cum se evită spargerea unui drum recent modernizat?
05 · Terenurile donate
4. TERENURILE DONATE: CE STABILESC ACTELE?
La 19 decembrie 2025, Consiliul Local a adoptat HCL nr. 74 și nr. 76 pentru acceptarea unor oferte de donație privind terenuri destinate drumurilor. Fiecare hotărâre consemnează câte șapte voturi pentru, într-un consiliu cu 13 membri în funcție.
Trebuie verificată majoritatea legală aplicabilă la data adoptării, în raport cu natura donațiilor, inclusiv dacă sunt donații cu sarcini, precum și actele autentice prin care au fost realizate. Aceste întrebări nu echivalează cu o constatare de nulitate.
O altă diferență privește regimul terenurilor: o adresă a Primăriei din februarie 2026 descrie anumite parcele ca proprietate privată a comunei, în timp ce documentația electrică le descrie ca fiind în domeniul public. Sunt necesare actele de proprietate, extrasele CF actualizate și, după caz, actele de trecere între domenii.
06 · Finanțarea
5. BANII PROPUȘI NU SUNT BANII DEJA DISPONIBILI
Cele două proiecte folosesc mecanismul creditelor de angajament multianuale, distinct de creditele bugetare efectiv alocate pentru plăți în anul curent. Bugetul inițial includea câte 75.000 lei pentru extinderea rețelei de apă și pentru extinderea canalizării, dar corespondența integrală cu investiția actuală nu este confirmată prin documentele examinate.
Mapa analizată nu reconstituie complet finanțarea anuală, sursele tuturor sumelor și delimitarea față de alte investiții, inclusiv unele din Programul „Anghel Saligny”. Aprobarea indicatorilor nu înseamnă că investițiile sunt deja integral finanțate, contractate sau executate.
07 · SPGC PRESTSERV
6. SPGC PRESTSERV: UN NOU ADMINISTRATOR, O ISTORIE ÎNCĂ NECLARIFICATĂ
Proiectul nr. 9830/24.09.2026, inițiat de primarul Popescu Dumitru-Ion, privește numirea administratorului SPGC PRESTSERV SRL, societate care a administrat serviciul public local de apă și canalizare. Istoricul său cuprinde controale financiare, litigii, schimbări de conducere și dificultăți fiscale.
Din august până în septembrie: ce s-a schimbat?
În august, proiectul de numire prezentat consilierilor era însoțit de contract de mandat și indicatori de performanță. Conform auditului SPGC, proiectul a fost respins. În mapa analizată pentru septembrie, candidatul este în continuare neidentificat, iar contractul, indicatorii și remunerația nu mai sunt documentate.
| Element | Situația în mapa din septembrie |
|---|---|
| Candidatul | Neidentificat |
| Durata mandatului | Necompletată |
| Contractul de mandat | Neanexat |
| Indicatorii de performanță | Neanexați |
| Remunerația | Nemenționată |
| Procedura de selecție | Nedocumentată în mapă |
Este necesară clarificarea formei de administrare și a procedurii aplicabile potrivit legislației privind guvernanța întreprinderilor publice, inclusiv a eventualelor efecte ale unei proceduri de insolvență.
Cine a supravegheat societatea și ce măsuri a luat?
Auditul SPGC urmărește activitatea Adunării Generale a Asociaților (AGA), inclusiv desemnarea din 2017 a lui Valentin Gengiu și a Valeriei-Maria Dobrițoiu și hotărârea semnată de aceștia în martie 2025 privind concedierea personalului.
În arhiva civică cercetată nu există o imagine completă a ședințelor, rapoartelor, măsurilor cerute administratorilor și informărilor prezentate Consiliului Local. Absența acestor documente din arhiva disponibilă nu demonstrează că activitatea de supraveghere nu a avut loc. Întrebarea este unde se află actele și ce consemnează ele.
Ce știm despre situația financiară?
| Instrument | Valoare | Semnificație în audit |
|---|---|---|
| Expertiză contabilă judiciară, martie 2025 | 565.351,30 lei | Operațiuni cu justificări documentare apreciate drept insuficiente în materialul examinat |
| Raport de inspecție economico-financiară, iunie 2024 | 1.540.248 lei | Valori și măsuri de control cu obiecte diferite |
| Proiect de decizie fiscală, septembrie 2026 | 182.346 lei | Obligații fiscale propuse; emiterea deciziei finale nu este confirmată în dosarul examinat |
Aceste instrumente nu se cumulează într-un prejudiciu: obiectele lor diferă, iar anumite valori se pot suprapune. Conform procesului-verbal ANAF nr. 204/21.09.2026, citat în auditul SPGC, societatea figura inactivă fiscal din 7 august 2026.
Arhiva și insolvența: două probleme distincte
Auditul consemnează recuperarea generală a arhivei societății prin executor judecătoresc în iunie 2026. Procesul-verbal nu cuprinde un inventar individualizat, iar în dosarul civic nu a fost recuperată dovada unui opis complet ulterior.
Prin HCL nr. 38/15.05.2025, Consiliul Local a aprobat solicitarea deschiderii procedurii simplificate a insolvenței și a desemnat SIOMAX SPRL pentru demersurile corespunzătoare. Dosarul civic nu conține documentele care să dovedească depunerea cererii, deschiderea procedurii sau parcursul său ulterior. Aprobarea solicitării nu este echivalentă cu deschiderea procedurii de către instanță.
08 · Întrebări pentru ședință
7. ÎNTREBĂRI PUBLICE PENTRU ȘEDINȚĂ
- Care sunt devizele finale, reconciliate, pentru apă-canal și drumuri?
- Cum este explicată diferența de 10.000 lei din subtotalul C+M la apă-canal?
- Care este valoarea definitivă a dirigenției de șantier pentru drumuri?
- Cât este estimat să coste fiecare dintre cele șase sectoare?
- Care este identificatorul cadastral corect: 40228 sau 40288, și ce regim juridic au terenurile?
- Cum se justifică majoritatea de vot la acceptarea donațiilor din 2025, în raport cu natura juridică a acestora?
- Există un calendar comun pentru lucrările electrice, de apă, canalizare și asfaltare?
- Ce fonduri sunt disponibile în 2026 și ce obligații financiare sunt propuse pentru anii următori?
- Cum a fost coordonată extinderea rețelelor cu operatorul regional?
- Cine este candidatul propus pentru administrarea SPGC, ce procedură i se aplică și ce condiții va avea mandatul?
- Unde sunt rapoartele AGA și documentele despre măsurile luate în urma controalelor?
- Care este situația actuală a arhivei, a obligațiilor fiscale și a demersurilor de insolvență?
09 · După ședință
8. CE URMĂRIM DUPĂ ȘEDINȚĂ?
Votul este numai o etapă a procesului administrativ. Pentru investiții, rezultatele pot fi urmărite prin hotărârile adoptate, devizele definitive, alocările bugetare, achizițiile și contractele, apoi prin lucrările executate. Pentru SPGC, reperele sunt actele de numire și mandat, situația juridică și fiscală actualizată și măsurile documentate pentru clarificarea obligațiilor și evidențelor societății.
Auditul nostru distinge informațiile din documente, diferențele dintre înscrisuri și aspectele pentru care lipsesc încă probe suficiente. Nu stabilește vinovății, prejudicii sau nelegalitatea unor hotărâri fără verificările necesare.
Drăguțești – Timpul Prezent va continua documentarea după ședință, confruntând hotărârile adoptate și explicațiile prezentate public cu documentația analizată înainte de vot.
Notă editorială și surse
Articolul sintetizează auditul proiectelor de apă, canalizare și drumuri și auditul privind SPGC PRESTSERV, publicate înaintea ședinței din 30 septembrie. Analizele indică documentele consultate și limitele verificării. Absența unui act din copiile analizate nu dovedește inexistența sa în administrație.